
Deutsche Version weiter unten, hier klicken.
When I started researching Effem, I followed the railway wagons. But the more I learnt about the company, the more I realised that I needed to understand what stood behind those loads: the products, the people buying them and the business supplying them.
Why did one manufacturer need so many brands? How did owners’ expectations and shopping habits change what it sold? Why produce different foods in different factories? And how could a growing pet-food business eventually generate less railway traffic?
Those questions lead from the factory gate to supermarket shelves, household budgets and a production network stretching across Europe. Before looking closely at Effem in Verden, I want to understand that wider business. The local factory and its importance to the VWE will be the subject of Part 2.
First, What Do I Mean by Effem?
One distinction helped me make sense of the names: Effem was already part of the Mars business during the period I am researching. Mars did not arrive later as an unrelated buyer of a successful German pet-food company.
The German business was established in 1959, with production at Verden beginning in 1960. It passed through the names Deutsche Petfood and Tierfeinkostwerke Verden before becoming Effem in 1966. Masterfoods followed in 2001, and the Mars name was adopted across the divisions from 2007. Part 2 sets out the sources and distinguishes these milestones. For the 1970s and 1980s, Effem is the relevant company name; for the present business, Mars Petcare provides the wider context.
Consumers were more likely to recognise the brands on the packet than the company behind them. Whiskas, Kitekat, Pal and Schappi offered different ways into the same manufacturer’s range. That distinction between company and brand is central to the business model.
From Selling Prepared Food to Selling a Familiar Brand
Looking back to the beginnings, I was struck by how much of the early task involved persuading households to buy prepared food at all.
Mars entered pet food in Britain in 1935 through the acquisition of the business behind Chappie. The later expansion into continental Europe took place as manufactured pet food became a more familiar household purchase. The German business developed around the turn of the 1960s, with brands including Schappi, Kitekat and Trill, followed by Pal and Whiskas.
Convenience was part of the appeal. Owners could buy a recognisable product and use it repeatedly, rather than prepare every meal themselves. As the market developed, nutritional formulation, consistency and trust became part of what manufacturers offered alongside convenience.
This created a recurring business. Animals need feeding every day, and a household satisfied with a product may buy it again and again. For a manufacturer, the commercial attraction is therefore not only the first sale. It is becoming part of the household’s regular shopping.
That helps explain the importance of advertising and reliable availability. Familiarity may encourage someone to try a brand; a product the animal accepts, at a price the owner accepts, has a chance of becoming a repeat purchase.
One Product Has to Satisfy Several Customers
I found it useful to think of three separate tests a product has to pass.
The animal has to accept the food. The owner has to trust it and consider it worth buying. The retailer has to find it worthwhile to stock.
These requirements overlap, but they are not identical. A recipe can be nutritionally suitable and still fail if the animal refuses it. A popular product can lose buyers if its price moves beyond their budget. And a brand may struggle to reach those buyers if a retailer gives the shelf space to something else.
This is why the business cannot be explained through factory output alone. Product development, consumer research, packaging, advertising, retail negotiations and distribution all contribute to whether the food actually sells.
When Feeding Becomes Part of Caring
What made the consumer side clearer to me was recognising that buying pet food can be both a practical decision and an expression of care.
Mars’s 2024 Global Pet Parent Study, commissioned from Ipsos across 20 markets, explored the emotional place of cats and dogs in people’s lives. Its findings describe companionship and the feeling that an animal completes the family. This is company-commissioned survey evidence about contemporary relationships, not proof that every owner behaves alike or that earlier generations cared less.[10]
For a food manufacturer, that relationship matters. Owners may look for reassurance about nutrition, ingredients or suitability for an older animal. Some are willing to pay more for features they value; others express the same care by finding a dependable food they can afford every day.
That distinction prevents an easy but misleading conclusion: treating pets as family does not mean every household will keep moving towards more expensive food. Affection and purchasing power are different things.
Loyalty, Variety and the Household Budget
I also began to see that repeat purchasing does not necessarily mean loyalty to one brand in every circumstance.
A household may keep buying a food because the animal accepts it, it is easy to obtain and feeding it has become routine. Another may buy several recipes or combine wet and dry products. A promotion, an unavailable pack or a change in the household budget can alter the next purchase. These are possible buying patterns, rather than measured proportions of Effem’s customers.
For the manufacturer, the distinction matters. A promotion may attract new buyers, but it may also bring forward purchases that would have happened later. Someone buying a large multipack this week may not need another next week. Retail orders can therefore fluctuate even when the animal’s daily consumption has hardly changed.
Price also needs to be understood from the household’s point of view. The cheapest pack at the till is not necessarily the lowest cost per day of feeding, while a larger pack can require more money upfront. Comparing pack prices alone misses both considerations.
The commercial challenge is to retain trust while offering choices that fit different budgets. Premium products, everyday brands and retailers’ own labels can coexist because buyers do not all make the same trade-offs—and one household may make different choices for different purchases.
Why Have So Many Brands and Formats?
The range initially looked unnecessarily complicated to me. Seen from the manufacturer’s side, however, different brands allow the company to serve different needs and budgets.
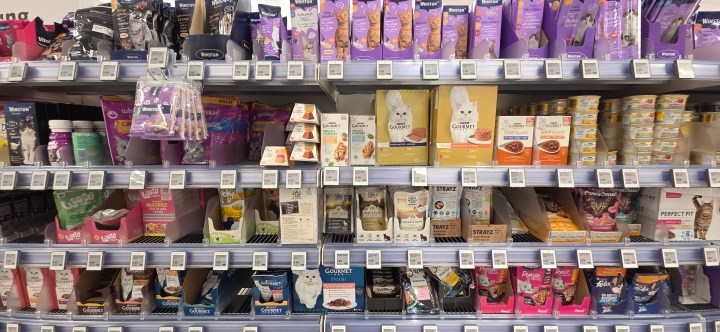
Cat food and dog food are distinct markets. Everyday feeding, treats and specialist diets serve different purposes. Owners also choose between wet and dry food, pack sizes and price levels. Some put convenience first; others focus on ingredients, veterinary advice or the cost of feeding their animal each day.
| Part of the offer | What the buyer is choosing | What the manufacturer has to manage |
|---|---|---|
| Everyday food | A dependable product at an acceptable price | Consistency, volume and competitive cost |
| Premium products | Features the buyer considers worth paying more for | A convincing reason for the higher price |
| Specialist nutrition | Food suited to a particular nutritional requirement | Research, appropriate formulation and credibility |
| Different pack formats | Portion size, storage and ease of use | Filling equipment, packaging supply and production changes |
| Treats and complementary products | Purchases alongside the main diet | Additional product development and shelf competition |
This table describes the commercial choices rather than a fixed classification of every Effem brand. Brand positioning and product ranges change over time.
The advantage of a broad range is that one manufacturer can reach several groups of customers. The difficulty is that every extra recipe or pack format adds something to forecast, manufacture, store and deliver.
Convenience has several meanings here. A small portion may reduce the amount left in an opened pack. A multipack may make the weekly shop easier. A larger bag may suit a household feeding several animals. These choices translate into different packaging, filling runs, warehouse stock and delivery requirements. A preference expressed in the kitchen can eventually require investment on the factory floor.
Ingredients, Advice and Trust
The interest in ingredients raises another question for the business: what convinces the owner that a product is appropriate?
Buyers can encounter packaging claims, advertising, veterinary advice, shop recommendations, online reviews and social-media discussions. These sources do not carry the same evidence, and owners need not interpret them in the same way. Interest in a particular ingredient or description is not, by itself, proof of nutritional superiority.
For Effem’s successors, this makes clear communication and consistent products commercially important. FEDIAF’s account of formulation describes combining ingredients to achieve the intended nutritional profile.[3] The manufacturer’s task is also to explain that product in terms the buyer understands and trusts.
I would therefore distinguish the growth of specialist product choices from the claim that every consumer needs them. The business opportunity lies in meeting particular needs credibly; multiplying claims and varieties also increases complexity and the risk of confusing buyers.
What Actually Pays for the Business?
The most useful way I found to think about profitability was to follow what happens to the money paid for a pack of food.
The supermarket shelf price is not the manufacturer’s income. The retailer has its own costs and margin. The manufacturer receives a negotiated price and must cover ingredients, packaging, production, staff, energy, transport, marketing and the wider costs of running the business. Promotions and commercial terms also affect what a sale contributes.
Large production volumes can spread factory and development costs over more units. Strong brands may support a higher price, but advertising and product development also cost money. A more expensive product is therefore not automatically a more profitable one.
The continuing challenge is to earn enough from the range as a whole to maintain equipment, fund new products and make the next investment worthwhile. I have not found public figures that reveal Effem’s historical profit by brand or product, so this is an explanation of the business model rather than a reconstruction of its accounts.
Behind the Brand Is a Food-Production System
The factory side becomes clearer once wet and dry food are considered separately.
FEDIAF describes wet-food manufacture as filling prepared ingredients into sealed tins, trays or pouches and cooking the product in its packaging. Dry-food manufacture generally involves preparing a mixture and forming it into pieces, commonly through extrusion, followed by further processing and packing. The equipment and handling requirements differ.[1][2]
That makes specialisation understandable. A manufacturer does not necessarily want every national factory to produce every brand and format. It can concentrate equipment and expertise at selected sites and supply several markets from them.
Ingredients bring another set of requirements. Recipes can combine animal-derived materials, cereals, other plant ingredients and nutritional supplements. Materials need to meet specifications consistently; purchasing the cheapest available input is not enough if it changes product quality or disrupts production.[3]
Packaging is equally important. It protects the food, carries information and gives the product its shelf identity. Changing from one format to another can involve new machinery and supplier arrangements, not simply a redesigned label.
A European Business Needs More Than European Sales
What began as a question about one German company becomes a question about how factories work together.
A network serving continental Europe can allocate products across countries, concentrate investment and use larger production runs. But that brings a trade-off: concentrating production may reduce manufacturing costs while increasing transport distances or making the business more dependent on a particular site.
The practical calculation includes production capacity, storage, delivery reliability and the cost of reaching customers. A factory’s annual output matters, but so does whether it produces the formats the market now wants.
Mars’s September 2025 announcement of €1 billion in further EU investment through the end of 2026 illustrates that wider approach. It covers manufacturing, innovation and sustainability across the group’s EU operations. The announcement’s 24 factories in ten countries include other Mars businesses as well as pet food; they are not a count of pet-food factories alone.[4]
I will return to how Verden and Minden fitted into this network in Part 2.
Competitors Can Challenge Different Parts of the Business
The competition makes more sense when viewed as several overlapping markets rather than one contest between two company names.
Large branded manufacturers compete for recognition and retail distribution. Specialists compete through particular diets, ingredients or sales channels. Private-label manufacturers supply products sold under retailers’ own names, allowing the retailer to offer an alternative alongside the familiar brands.
The ownership behind those products has changed too. Nestlé acquired Ralston Purina in 2001, while Mars acquired Royal Canin in 2002. A brand that was once outside the group may later become part of its own range. Historical competition therefore needs to be described using the ownership at the time.
For Effem and its successors, the challenge is to give buyers a reason to choose their products repeatedly. Price matters, but so do trust, availability and the features the buyer values. A competitor does not need to reproduce the whole Mars business to take sales from one part of it.
The Retailer Is Both a Customer and a Source of Pressure
The role of the retailer was easy to underestimate while I was looking mainly at factories.
A manufacturer wants shelf space, visibility and repeat orders. A retailer wants products that sell, attractive commercial terms and reliable supply. It can compare competing brands and, where it has its own-label range, offer an alternative of its own.
That gives negotiations over price, promotions and supply real importance. Raising prices to recover higher costs can put pressure on sales or relationships with retailers. Holding prices down can put pressure on the manufacturer’s margin.
Shopping Habits Change the Route to the Customer
The shopping evidence helped me move beyond a simple story of the internet replacing the pet shop.
ZZF’s reporting for 2024 states that 60 per cent of pet owners bought pet products both in shops and online, while around a third bought exclusively in physical shops. These figures concern pet products generally, not just food or Mars brands. They describe overlapping shopping habits rather than two separate groups of customers.[11]
That gives the same household several ways to buy: food with the supermarket shop, advice and a specialist product from a pet shop, or a repeat order delivered at home. Online retail also makes price comparisons easy. Subscriptions can simplify repeat ordering, but the seller still has to manage fulfilment and changes to customers’ requirements.
For manufacturers, each channel brings different demands. Shelf presentation matters in a shop; clear product information and visibility matter online. Promotions and pack sizes may need to suit the channel, while forecasts must allow for buyers moving between them. The consumer sees a convenient purchase; the supplier has to coordinate several routes to that purchase.
Distribution Becomes Part of the Product Offer
I began to understand the transport changes when I stopped thinking only about tonnes leaving a factory and started thinking about what the receiving customer required.
A retailer needs the right products, in the right quantities, at the agreed time. A large annual factory output can be divided among many recipes, pack sizes, warehouses and delivery dates. High overall tonnage does not necessarily create one convenient bulk flow.
Central warehouses and scheduled deliveries make coordination important. Lower stocks and shorter replenishment cycles can reduce money tied up in inventory, but they also leave less room for a missed delivery. This is the useful business context for just-in-time supply: the aim is to coordinate replenishment closely with demand, not simply to eliminate every warehouse.
Transport choices then depend on the complete journey. Direct road delivery can offer flexibility and access to warehouses without railway sidings. Rail can suit consolidated flows, but collection, intermediate handling, transit time and delivery at the far end all enter the calculation.
That helps explain how a growing business can generate less conventional wagonload traffic. It does not, by itself, prove why a particular Effem movement ended. The local evidence and DB single-wagon pricing belong in the closer examination of Verden.
Growth Brings Its Own Problems
The market’s development also made me reconsider what “growth” actually means.
Sales revenue can rise because more food is sold, because prices increase or because customers buy a different mix of products. Those changes have different consequences for factories and transport. More expensive packs do not necessarily mean more tonnes to move.
Demand can also differ between categories. Nestlé’s reporting for 2025 and its outlook discussion for 2026 distinguish stronger cat-food performance from softer dog-food demand, while discussing capacity and pricing. That is evidence from one competitor rather than a complete description of Effem or Mars, but it shows why a single headline for the whole pet-food market can hide important differences.[5]
For a manufacturer, the pressure runs in both directions. Too little capacity can mean missed sales; too much ties money up in underused equipment. More variety can attract customers but increase changeovers and stocks. Higher prices can recover costs but test what households are willing to pay.
Sustainability Meets Everyday Buying Decisions
I find sustainability most useful to this story when it is connected to a practical choice rather than treated as an automatic reason to buy.
A buyer may value less packaging but also want convenient portions and food that stays fresh. A larger pack may reduce packaging per serving, yet be less suitable if part of its contents goes unused. Price, availability and the animal’s acceptance still enter the decision.
Those are potential trade-offs, not evidence that one pack format is always environmentally better. That comparison needs information about materials, manufacture, food waste, transport and disposal. Nor should stated concern about sustainability be treated as a measured willingness to pay more.
For the manufacturer, the challenge is to make improvements that remain useful and affordable to the customer. Environmental claims need to be understandable and supported, while the product still has to perform its basic job.
What Lies Ahead for the Business?
The clearest direction is the need to reconcile convenience and variety with efficient production and distribution.
Smaller portions, different recipes and specialist products can offer reasons to buy. They also create packaging and manufacturing demands. Environmental improvements have to work with food protection, shelf life, transport and the systems available to collect used packaging.
Mars’s road-freight programme gives one concrete example. In January 2024, it announced a partnership with Einride aiming to introduce 300 electric, digitally managed heavy lorries into its European network by 2030. That is a stated programme and target, not a claim that the fleet is already complete.[6]
My reading is that the business will keep balancing several pressures: affordable everyday feeding, products for buyers willing to pay more, reliable supply, investment in suitable factories and lower environmental impact. Consumer behaviour connects them: what owners value, what they can afford, where they shop and what their animals accept determine which products earn a repeat purchase. None of those aims can be pursued in isolation from the others.
Next: What This Meant for Effem in Verden
I now find it easier to understand the company behind the familiar brands. Effem’s business depended on repeat purchases, products that owners trusted, retail access, efficient manufacturing and a distribution system able to keep them connected.
Those requirements changed as the market grew. They help explain factory specialisation, new packaging, investment across Europe and the changing economics of transport.
In Part 2, I will bring that wider picture down to Effem in Verden: the establishment of the works, its relationship with Minden and neighbouring businesses, its importance to the VWE, the decline in rail traffic and the evidence for its present and future role.
Part 3 then follows that research onto my workbench: how I select and compress the factory scene, and how its traffic shapes the operation of my FREMO N-RE module.
Sources and Further Reading
The explanation of margins, product variety and network trade-offs is a business interpretation; it does not claim access to Effem’s internal accounts or commercial contracts. The earlier company-history research provides the historical framework, while the sources below support production and recent business developments.
- FEDIAF: How wet pet food is made.
- FEDIAF: How dry pet food is made.
- FEDIAF: Recipes and processing.
- Mars: EU investment programme, announced September 2025; group-wide scope.
- Nestlé: 2025 full-year results overview, published 2026; competitor evidence, not Mars results.
- Mars and Einride: European electric-freight programme, 24 January 2024.
- FEDIAF: History of pet-food manufacturing.
- Contemporary reporting on the Effem–Masterfoods change, 2000 announcement.
- Mars brand history, secondary reference for corporate and brand chronology.
- Mars Global Pet Parent Study, 2024; Ipsos survey commissioned by Mars in 20 markets. Used for contemporary owner–pet relationships, not a historical trend series or proof of willingness to pay.
- ZZF annual report 2024/2025: retail channels; shopping patterns concern pet products generally and describe 2024.
DEUTSCHE VERSION
Mars und das Heimtierfuttergeschäft: Wie es funktioniert – und warum es nicht einfach ist (Teil 1)
Als ich mit der Recherche zu Effem angefangen habe, bin ich zunächst den Güterwagen gefolgt. Je mehr ich aber über das Unternehmen herausfand, desto klarer wurde mir, dass ich verstehen musste, was eigentlich hinter diesen Wagenladungen stand: die Produkte, die Menschen, die sie kauften, und das Geschäft, das sie zuverlässig liefern musste.
Warum brauchte ein Hersteller so viele Marken? Wie veränderten die Erwartungen der Tierhalter und ihre Einkaufsgewohnheiten das Angebot? Warum wurden unterschiedliche Futtersorten in unterschiedlichen Werken produziert? Und wie konnte ein wachsendes Heimtierfuttergeschäft am Ende weniger Eisenbahnverkehr erzeugen?
Diese Fragen führen vom Werkstor bis ins Supermarktregal, zum Haushaltsbudget und zu einem Produktionsnetz, das sich über Europa erstreckt. Bevor ich mir Effem in Verden genauer anschaue, möchte ich deshalb zuerst dieses größere Geschäft verstehen. Um das Werk selbst und seine Bedeutung für die VWE geht es dann in Teil 2.
Zuerst: Was meine ich eigentlich mit Effem?
Eine Unterscheidung hat mir geholfen, bei den Namen den Überblick zu behalten: Effem war in dem Zeitraum, den ich untersuche, bereits Teil des Mars-Geschäfts. Mars kam also nicht erst später als fremder Käufer hinzu und übernahm ein zuvor unabhängiges erfolgreiches deutsches Heimtierfutterunternehmen.
Das deutsche Geschäft wurde 1959 gegründet, die Produktion in Verden begann 1960. Zunächst firmierte es als Deutsche Petfood, später als Tierfeinkostwerke Verden, bevor daraus 1966 Effem wurde. 2001 folgte Masterfoods, ab 2007 wurde dann in den verschiedenen Unternehmensbereichen der Name Mars verwendet. In Teil 2 gehe ich auf die Quellen ein und trenne diese einzelnen Meilensteine voneinander. Für die 1970er- und 1980er-Jahre ist Effem der passende Firmenname; für das heutige Geschäft bildet Mars Petcare den größeren Zusammenhang.
Die Verbraucher kannten eher die Marken auf der Verpackung als den Konzern dahinter. Whiskas, Kitekat, Pal und Schappi boten unterschiedliche Zugänge zum Sortiment desselben Herstellers. Genau diese Trennung zwischen Unternehmen und Marke ist für das Geschäftsmodell wichtig.
Vom Fertigfutter zur vertrauten Marke
Beim Blick auf die Anfänge fiel mir auf, wie viel zunächst darin bestand, Haushalte überhaupt davon zu überzeugen, fertiges Tierfutter zu kaufen.
Mars stieg 1935 in Großbritannien über die Übernahme des Unternehmens hinter Chappie in das Heimtierfuttergeschäft ein. Die spätere Ausweitung auf Kontinentaleuropa fiel in eine Zeit, in der industriell hergestelltes Tierfutter für viele Haushalte zunehmend selbstverständlich wurde. Das deutsche Geschäft entwickelte sich um 1960 mit Marken wie Schappi, Kitekat und Trill; später kamen Pal und Whiskas hinzu.
Bequemlichkeit war ein Teil des Reizes. Tierhalter konnten ein bekanntes Produkt kaufen und immer wieder verwenden, anstatt jede Mahlzeit selbst zuzubereiten. Mit zunehmender Marktentwicklung kamen Nährstoffzusammensetzung, gleichbleibende Qualität und Vertrauen als weitere Argumente hinzu.
Damit entstand ein Geschäft mit regelmäßigen Wiederholungskäufen. Tiere müssen jeden Tag gefüttert werden, und ein Haushalt, der mit einem Produkt zufrieden ist, kauft es möglicherweise immer wieder. Für den Hersteller zählt deshalb nicht nur der erste Verkauf. Entscheidend ist, Teil des normalen Wocheneinkaufs zu werden.
Das erklärt auch, warum Werbung und verlässliche Verfügbarkeit so wichtig sind. Bekanntheit kann jemanden zum Ausprobieren bringen; akzeptiert das Tier das Futter und akzeptiert der Halter den Preis, kann daraus ein dauerhafter Kauf werden.
Ein Produkt muss gleich mehrere „Kunden“ überzeugen
Ich fand es hilfreich, drei verschiedene Prüfungen zu unterscheiden, die ein Produkt bestehen muss.
Das Tier muss das Futter annehmen. Der Halter muss ihm vertrauen und es für kaufenswert halten. Und der Händler muss einen Grund sehen, es ins Sortiment zu nehmen.
Diese Anforderungen überschneiden sich, sind aber nicht identisch. Ein ernährungsphysiologisch geeignetes Futter kann trotzdem scheitern, wenn das Tier es nicht frisst. Ein beliebtes Produkt kann Käufer verlieren, wenn sein Preis ihr Budget übersteigt. Und selbst eine starke Marke erreicht ihre Käufer schlechter, wenn der Händler den Regalplatz lieber einem anderen Produkt gibt.
Deshalb lässt sich dieses Geschäft nicht allein über die Produktion im Werk erklären. Produktentwicklung, Verbraucherforschung, Verpackung, Werbung, Verhandlungen mit dem Handel und Distribution tragen gemeinsam dazu bei, ob das Futter am Ende tatsächlich verkauft wird.
Wenn Füttern auch Fürsorge bedeutet
Auf der Verbraucherseite wurde mir vieles klarer, als ich verstanden habe, dass der Kauf von Tierfutter sowohl eine praktische Entscheidung als auch ein Ausdruck von Fürsorge sein kann.
Die Mars Global Pet Parent Study 2024, die von Ipsos im Auftrag von Mars in 20 Märkten durchgeführt wurde, untersuchte die emotionale Bedeutung von Katzen und Hunden im Leben ihrer Halter. Die Ergebnisse beschreiben unter anderem Gesellschaft und das Gefühl, dass ein Tier die Familie vervollständigt. Das ist eine von einem Unternehmen beauftragte Untersuchung zu heutigen Beziehungen zwischen Menschen und Haustieren. Sie beweist weder, dass jeder Halter gleich handelt, noch dass frühere Generationen ihre Tiere weniger wichtig fanden.[10]
Für einen Tierfutterhersteller ist diese Beziehung dennoch relevant. Halter können Sicherheit bei Ernährung, Zutaten oder der Eignung für ein älteres Tier suchen. Manche zahlen für Merkmale, die ihnen wichtig sind, bewusst mehr; andere zeigen dieselbe Fürsorge, indem sie ein verlässliches Futter suchen, das sie sich jeden Tag leisten können.
Diese Unterscheidung verhindert eine einfache, aber irreführende Schlussfolgerung: Wenn Haustiere als Familienmitglieder gesehen werden, heißt das nicht automatisch, dass jeder Haushalt immer teureres Futter kaufen wird. Zuneigung und Kaufkraft sind zwei verschiedene Dinge.
Markentreue, Auswahl und Haushaltsbudget
Ich begann auch zu verstehen, dass regelmäßiger Wiederkauf nicht zwangsläufig bedeutet, unter allen Umständen derselben Marke treu zu bleiben.
Ein Haushalt kann ein Futter immer wieder kaufen, weil das Tier es frisst, es leicht erhältlich ist und die Fütterung damit zur Routine geworden ist. Ein anderer kauft mehrere Sorten oder kombiniert Nass- und Trockenfutter. Eine Sonderaktion, ein nicht verfügbares Gebinde oder eine Änderung im Haushaltsbudget kann den nächsten Einkauf verändern. Das sind mögliche Kaufmuster, keine gemessenen Anteile der Effem-Kundschaft.
Für den Hersteller ist diese Unterscheidung wichtig. Eine Aktion kann neue Käufer anziehen, aber sie kann auch Käufe vorziehen, die sonst erst später stattgefunden hätten. Wer diese Woche ein großes Multipack kauft, braucht nächste Woche vielleicht kein neues. Die Bestellungen des Handels können also schwanken, obwohl das Tier jeden Tag nahezu dieselbe Menge frisst.
Auch der Preis muss aus Sicht des Haushalts betrachtet werden. Die billigste Packung an der Kasse ist nicht automatisch die günstigste Lösung pro Fütterungstag, während eine große Packung zwar günstiger sein kann, aber zunächst mehr Geld bindet. Ein reiner Vergleich der Packungspreise greift deshalb zu kurz.
Die geschäftliche Herausforderung besteht darin, Vertrauen zu halten und gleichzeitig Angebote für unterschiedliche Budgets bereitzustellen. Premiumprodukte, Alltagsmarken und Handelsmarken können nebeneinander bestehen, weil Käufer nicht alle dieselben Abwägungen treffen – und derselbe Haushalt kann je nach Einkauf unterschiedlich entscheiden.
Warum so viele Marken und Packungsformen?
Das Sortiment wirkte auf mich zunächst unnötig kompliziert. Aus Sicht des Herstellers ergibt es aber mehr Sinn: Unterschiedliche Marken und Formate ermöglichen es, unterschiedliche Bedürfnisse und Budgets anzusprechen.
Katzen- und Hundefutter sind unterschiedliche Märkte. Alltagsfutter, Snacks und Spezialnahrung erfüllen unterschiedliche Zwecke. Dazu kommen Nass- und Trockenfutter, verschiedene Packungsgrößen und Preisniveaus. Manche Käufer stellen Bequemlichkeit in den Vordergrund, andere Zutaten, tierärztliche Empfehlungen oder schlicht die täglichen Fütterungskosten.
| Teil des Angebots | Was der Käufer auswählt | Was der Hersteller beherrschen muss |
|---|---|---|
| Alltagsfutter | Ein verlässliches Produkt zu einem akzeptablen Preis | Gleichbleibende Qualität, Menge und wettbewerbsfähige Kosten |
| Premiumprodukte | Eigenschaften, für die der Käufer einen Aufpreis akzeptiert | Einen nachvollziehbaren Grund für den höheren Preis |
| Spezialnahrung | Futter für einen bestimmten Ernährungsbedarf | Forschung, passende Rezeptur und Glaubwürdigkeit |
| Unterschiedliche Packungsformen | Portionsgröße, Lagerung und einfache Handhabung | Abfülltechnik, Verpackungsversorgung und Produktionsumstellungen |
| Snacks und Ergänzungsprodukte | Zusätzliche Käufe neben der Hauptnahrung | Weitere Produktentwicklung und Wettbewerb um Regalfläche |
Die Tabelle beschreibt geschäftliche Wahlmöglichkeiten und keine feste Zuordnung jeder einzelnen Effem-Marke. Markenpositionierung und Sortiment verändern sich im Laufe der Zeit.
Der Vorteil eines breiten Sortiments liegt darin, dass ein Hersteller mehrere Käufergruppen erreichen kann. Die Kehrseite ist: Jede zusätzliche Rezeptur und jede zusätzliche Packungsform muss prognostiziert, produziert, gelagert und ausgeliefert werden.
Bequemlichkeit kann dabei Verschiedenes bedeuten. Eine kleine Portion kann vermeiden, dass angebrochene Packungen übrig bleiben. Ein Multipack erleichtert vielleicht den Wocheneinkauf. Ein größerer Sack passt besser zu einem Haushalt mit mehreren Tieren. Solche Wünsche führen im Werk zu anderen Verpackungen, Abfüllläufen, Lagerbeständen und Lieferanforderungen. Eine Präferenz in der Küche kann am Ende Investitionen in der Fabrik auslösen.
Zutaten, Beratung und Vertrauen
Das Interesse an Zutaten führt zu einer weiteren Frage: Was überzeugt den Halter eigentlich davon, dass ein Produkt geeignet ist?
Käufer begegnen Angaben auf Verpackungen, Werbung, tierärztlichen Empfehlungen, Hinweisen im Handel, Online-Bewertungen und Diskussionen in sozialen Medien. Diese Quellen besitzen nicht denselben Aussagewert, und Halter müssen sie auch nicht gleich interpretieren. Das Interesse an einer bestimmten Zutat oder Beschreibung ist für sich allein noch kein Beleg für eine ernährungsphysiologische Überlegenheit.
Für die Nachfolger von Effem werden damit klare Kommunikation und gleichbleibende Produkte geschäftlich wichtig. FEDIAF beschreibt die Rezepturentwicklung als das Zusammenführen verschiedener Zutaten zu einem gewünschten Nährstoffprofil.[3] Die Aufgabe des Herstellers besteht aber ebenso darin, dieses Produkt so zu erklären, dass der Käufer es versteht und ihm vertraut.
Ich würde deshalb die wachsende Auswahl an Spezialprodukten klar von der Behauptung trennen, jeder Verbraucher brauche sie. Die Geschäftschance liegt darin, bestimmte Bedürfnisse glaubwürdig zu erfüllen; mehr Varianten und mehr Aussagen erhöhen zugleich die Komplexität und die Gefahr, Käufer eher zu verwirren.
Womit verdient das Unternehmen eigentlich Geld?
Am hilfreichsten war für mich, den Weg des Geldes vom Preis an der Supermarktkasse rückwärts zu verfolgen.
Der Regalpreis ist nicht der Erlös des Herstellers. Der Händler hat eigene Kosten und eine eigene Marge. Der Hersteller erhält einen ausgehandelten Preis und muss daraus Zutaten, Verpackung, Produktion, Personal, Energie, Transport, Marketing und die übrigen Kosten des Geschäftsbetriebs decken. Aktionen und andere Konditionen wirken ebenfalls darauf, was ein Verkauf tatsächlich beiträgt.
Große Produktionsmengen können Fabrik- und Entwicklungskosten auf mehr Einheiten verteilen. Starke Marken können höhere Preise ermöglichen, aber Werbung und Produktentwicklung kosten ebenfalls Geld. Ein teureres Produkt ist deshalb nicht automatisch ein profitableres Produkt.
Die dauerhafte Aufgabe besteht darin, mit dem gesamten Sortiment genügend zu verdienen, um Anlagen zu warten, neue Produkte zu finanzieren und die nächste Investition zu rechtfertigen. Öffentliche Zahlen, aus denen sich die historischen Gewinne von Effem nach Marke oder Produkt ableiten ließen, habe ich nicht gefunden. Das ist also eine Erklärung des Geschäftsmodells, keine Rekonstruktion der internen Rechnungslegung.
Hinter der Marke steht ein Lebensmittel-Produktionssystem
Die Fabrikseite wird verständlicher, wenn Nass- und Trockenfutter getrennt betrachtet werden.
FEDIAF beschreibt die Herstellung von Nassfutter vereinfacht so, dass vorbereitete Zutaten in Dosen, Schalen oder Beutel gefüllt, verschlossen und anschließend in der Verpackung gegart werden. Bei Trockenfutter wird eine Mischung vorbereitet und zu Stücken geformt, häufig durch Extrusion; danach folgen weitere Verarbeitungsschritte und die Verpackung. Die Anlagen und Materialflüsse unterscheiden sich.[1][2]
Damit wird Spezialisierung nachvollziehbar. Ein Hersteller muss nicht in jedem nationalen Werk jede Marke und jede Packungsform herstellen. Anlagen und Know-how können an ausgewählten Standorten gebündelt und mehrere Märkte von dort aus versorgt werden.
Die Zutaten bringen weitere Anforderungen mit sich. Rezepturen können tierische Bestandteile, Getreide, andere pflanzliche Zutaten und Nährstoffergänzungen kombinieren. Diese Rohstoffe müssen die Spezifikationen verlässlich erfüllen; einfach den jeweils billigsten verfügbaren Input zu kaufen reicht nicht aus, wenn dadurch Produktqualität oder Produktion beeinträchtigt werden.[3]
Die Verpackung ist genauso wichtig. Sie schützt das Futter, trägt Informationen und prägt das Erscheinungsbild im Regal. Der Wechsel von einer Verpackungsform zur anderen kann neue Maschinen und andere Lieferketten erfordern – nicht nur ein neues Etikett.
Ein europäisches Geschäft braucht mehr als europäische Verkäufe
Aus der Frage nach einem deutschen Unternehmen wird damit schnell die Frage, wie mehrere Werke zusammenarbeiten.
Ein Netzwerk für Kontinentaleuropa kann Produkte auf verschiedene Länder verteilen, Investitionen konzentrieren und größere Produktionsläufe nutzen. Das bringt aber einen Zielkonflikt mit sich: Eine konzentrierte Produktion kann Herstellungskosten senken, gleichzeitig aber die Transportentfernungen verlängern oder das Unternehmen stärker von einzelnen Standorten abhängig machen.
In der Praxis zählen Produktionskapazität, Lagerung, Liefertreue und die Kosten bis zum Kunden. Die Jahresproduktion eines Werkes ist wichtig, aber ebenso die Frage, ob es die Formate herstellen kann, die der Markt gerade verlangt.
Die Mars-Ankündigung vom September 2025 über weitere Investitionen von 1 Milliarde Euro in der EU bis Ende 2026 zeigt diesen größeren Zusammenhang. Das Programm umfasst Produktion, Innovation und Nachhaltigkeit im gesamten EU-Geschäft des Konzerns. Die genannten 24 Werke in zehn Ländern gehören nicht ausschließlich zum Heimtierfuttergeschäft, sondern umfassen auch andere Mars-Bereiche.[4]
Wie Verden und Minden in dieses Netzwerk passten, greife ich in Teil 2 wieder auf.
Wettbewerber greifen unterschiedliche Teile des Geschäfts an
Der Wettbewerb ergibt mehr Sinn, wenn man ihn als mehrere sich überschneidende Märkte betrachtet und nicht als einen einzigen Kampf zwischen zwei Firmennamen.
Große Markenhersteller konkurrieren um Bekanntheit und Vertrieb im Handel. Spezialanbieter setzen auf besondere Ernährungsformen, Zutaten oder Vertriebskanäle. Private-Label-Hersteller produzieren für Handelsmarken und ermöglichen es dem Händler damit, eine eigene Alternative neben bekannten Marken anzubieten.
Auch die Eigentumsverhältnisse hinter den Produkten haben sich verändert. Nestlé übernahm 2001 Ralston Purina, Mars übernahm 2002 Royal Canin. Eine Marke, die früher außerhalb des Konzerns stand, kann später Teil des eigenen Sortiments werden. Historischer Wettbewerb muss deshalb immer mit den damaligen Eigentumsverhältnissen beschrieben werden.
Für Effem und seine Nachfolger bleibt die Aufgabe dieselbe: Käufer brauchen einen Grund, die Produkte wiederholt zu wählen. Der Preis ist wichtig, aber ebenso Vertrauen, Verfügbarkeit und die Eigenschaften, die der Käufer schätzt. Ein Wettbewerber muss nicht das gesamte Mars-Geschäft kopieren, um einem Teil davon Verkäufe abzunehmen.
Der Handel ist Kunde – und zugleich Druckfaktor
Die Rolle des Handels habe ich zunächst unterschätzt, weil mein Blick vor allem auf den Fabriken lag.
Ein Hersteller möchte Regalfläche, Sichtbarkeit und regelmäßige Bestellungen. Ein Händler möchte Produkte, die sich verkaufen, gute Konditionen und eine zuverlässige Belieferung. Er kann konkurrierende Marken vergleichen und mit seinen Eigenmarken zusätzlich eine eigene Alternative anbieten.
Dadurch gewinnen Preisverhandlungen, Aktionen und Lieferfähigkeit großes Gewicht. Preiserhöhungen, die gestiegene Kosten ausgleichen sollen, können Absatz oder Geschäftsbeziehungen belasten. Niedrige Preise wiederum können die Marge des Herstellers unter Druck setzen.
Einkaufsgewohnheiten verändern den Weg zum Kunden
Die Zahlen zum Einkaufsverhalten haben mir geholfen, von einer zu einfachen Geschichte wegzukommen, in der das Internet einfach den Zoofachhandel ersetzt.
Der ZZF berichtet für 2024, dass 60 Prozent der Tierhalter Heimtierprodukte sowohl stationär als auch online kauften, während rund ein Drittel ausschließlich im stationären Handel einkaufte. Diese Zahlen beziehen sich auf Heimtierprodukte insgesamt, nicht nur auf Futter oder Mars-Marken. Sie zeigen überlappende Einkaufsgewohnheiten statt zweier sauber getrennter Kundengruppen.[11]
Damit hat derselbe Haushalt mehrere Möglichkeiten: Futter zusammen mit dem Supermarkteinkauf, Beratung und ein Spezialprodukt im Fachhandel oder eine wiederkehrende Bestellung nach Hause. Onlinehandel erleichtert auch Preisvergleiche. Abonnements können Wiederholungskäufe vereinfachen, aber der Verkäufer muss trotzdem Auslieferung und Änderungen im Bedarf des Kunden beherrschen.
Für Hersteller bringt jeder Vertriebskanal andere Anforderungen. Im Geschäft zählt die Präsentation im Regal; online müssen Produktinformation und Sichtbarkeit funktionieren. Aktionen und Packungsgrößen können sich je nach Kanal unterscheiden, während die Absatzplanung gleichzeitig berücksichtigen muss, dass Käufer zwischen den Kanälen wechseln. Für den Verbraucher ist es ein bequemer Einkauf – für den Lieferanten müssen mehrere Wege zu diesem Einkauf koordiniert werden.
Distribution wird Teil des Produktversprechens
Die Veränderungen im Transport wurden für mich verständlicher, als ich nicht mehr nur auf Tonnen schaute, die ein Werk verlassen, sondern auf das, was der empfangende Kunde tatsächlich braucht.
Ein Händler benötigt die richtigen Produkte, in der richtigen Menge, zum vereinbarten Zeitpunkt. Eine große Jahresproduktion kann sich auf viele Rezepturen, Packungsgrößen, Lager und Liefertermine verteilen. Hohe Gesamttonnage ergibt deshalb nicht automatisch einen einzigen, bequem gebündelten Transportstrom.
Zentrallager und geplante Lieferungen machen Koordination entscheidend. Geringere Bestände und kürzere Nachschubzyklen können gebundenes Kapital reduzieren, lassen aber weniger Spielraum für eine verspätete Lieferung. Genau darin liegt für mich der sinnvolle betriebswirtschaftliche Zusammenhang von Just-in-Time: Nachfrage und Nachschub enger aufeinander abzustimmen – nicht jedes Lager vollständig abzuschaffen.
Die Wahl des Verkehrsträgers hängt dann von der gesamten Transportkette ab. Direkte Straßenzustellung kann flexibel sein und Lager ohne Gleisanschluss erreichen. Die Bahn kann bei gebündelten Mengen gut passen, aber Abholung, Zwischenbehandlung, Laufzeit und Zustellung am Ziel gehören mit in die Rechnung.
Damit lässt sich erklären, wie ein wachsendes Unternehmen gleichzeitig weniger klassischen Einzelwagenverkehr erzeugen kann. Es beweist aber nicht, warum ein bestimmter Effem-Verkehr endete. Die lokalen Hinweise und die Preisentwicklung im DB-Einzelwagenverkehr gehören deshalb in die genauere Betrachtung von Verden.
Wachstum bringt eigene Probleme mit sich
Die Entwicklung des Marktes hat mich auch darüber nachdenken lassen, was „Wachstum“ eigentlich bedeutet.
Umsatz kann steigen, weil mehr Futter verkauft wird, weil Preise steigen oder weil sich der Produktmix verändert. Für Fabriken und Transport haben diese Entwicklungen unterschiedliche Folgen. Teurere Packungen bedeuten nicht automatisch mehr Tonnen.
Auch die Nachfrage kann sich je nach Produktgruppe unterschiedlich entwickeln. Nestlé unterscheidet in seiner Berichterstattung für 2025 und im Ausblick auf 2026 zwischen einer stärkeren Entwicklung bei Katzenfutter und einer schwächeren bei Hundefutter und spricht zugleich über Kapazitäten und Preise. Das ist die Sicht eines Wettbewerbers und keine vollständige Beschreibung von Effem oder Mars. Sie zeigt aber gut, warum eine einzige Schlagzeile zum gesamten Heimtierfuttermarkt wichtige Unterschiede verdecken kann.[5]
Für einen Hersteller wirkt der Druck in beide Richtungen. Zu wenig Kapazität kann verlorene Verkäufe bedeuten; zu viel Kapazität bindet Geld in wenig genutzten Anlagen. Mehr Vielfalt kann Käufer ansprechen, erhöht aber Umrüstungen und Lagerbestände. Höhere Preise können Kosten auffangen, testen aber gleichzeitig, was Haushalte tatsächlich zahlen wollen.
Nachhaltigkeit trifft auf alltägliche Kaufentscheidungen
Für diese Geschichte wird Nachhaltigkeit für mich dann interessant, wenn sie an eine konkrete Entscheidung gebunden ist und nicht als automatischer Kaufgrund behandelt wird.
Ein Käufer kann weniger Verpackung wünschen, gleichzeitig aber bequeme Portionen und frisches Futter erwarten. Eine größere Packung kann pro Portion weniger Verpackungsmaterial benötigen und trotzdem unpraktisch sein, wenn ein Teil des Inhalts verdirbt oder übrig bleibt. Preis, Verfügbarkeit und die Akzeptanz durch das Tier bleiben Teil der Entscheidung.
Das sind mögliche Zielkonflikte, kein Beweis dafür, dass eine bestimmte Packungsgröße immer umweltfreundlicher ist. Für eine solche Bewertung bräuchte man Informationen über Material, Herstellung, Lebensmittelverluste, Transport und Entsorgung. Ebenso wenig sollte eine geäußerte Sorge um Nachhaltigkeit automatisch als belegte Bereitschaft interpretiert werden, dafür mehr zu bezahlen.
Für den Hersteller besteht die Herausforderung darin, Verbesserungen so umzusetzen, dass sie für den Kunden weiterhin praktisch und bezahlbar bleiben. Umweltaussagen müssen verständlich und belastbar sein, während das Produkt seine eigentliche Aufgabe weiterhin erfüllen muss.
Was kommt als Nächstes für das Geschäft?
Am deutlichsten sehe ich die Aufgabe darin, Bequemlichkeit und Vielfalt mit effizienter Produktion und Distribution zusammenzubringen.
Kleinere Portionen, neue Rezepturen und Spezialprodukte können zusätzliche Kaufgründe schaffen. Gleichzeitig erhöhen sie die Anforderungen an Verpackung und Produktion. Umweltverbesserungen müssen mit Produktschutz, Haltbarkeit, Transport und den vorhandenen Entsorgungs- und Recyclingsystemen zusammenpassen.
Das Mars-Programm für Straßengüterverkehr liefert ein konkretes Beispiel. Im Januar 2024 kündigte Mars eine Partnerschaft mit Einride an, mit dem Ziel, bis 2030 insgesamt 300 elektrisch betriebene und digital gesteuerte schwere Lkw in das europäische Netzwerk einzuführen. Das ist ein angekündigtes Programm und Ziel – keine Aussage, dass diese Flotte heute bereits vollständig vorhanden ist.[6]
Meine Schlussfolgerung daraus ist, dass das Geschäft mehrere Anforderungen gleichzeitig ausbalancieren muss: bezahlbare Alltagsfütterung, Produkte für Käufer mit höherer Zahlungsbereitschaft, verlässliche Versorgung, Investitionen in passende Werke und geringere Umweltbelastung. Das Verhalten der Verbraucher verbindet diese Themen miteinander: Was Halter wichtig finden, was sie bezahlen können, wo sie einkaufen und was ihre Tiere annehmen, entscheidet darüber, welche Produkte wiederholt gekauft werden. Keines dieser Ziele lässt sich unabhängig von den anderen verfolgen.
Als Nächstes: Was das für Effem in Verden bedeutete
Ich kann das Unternehmen hinter den vertrauten Marken inzwischen besser einordnen. Effems Geschäft beruhte auf Wiederholungskäufen, Produkten, denen die Halter vertrauten, Zugang zum Handel, effizienter Produktion und einem Verteilungssystem, das alles miteinander verband.
Diese Anforderungen veränderten sich mit dem Wachstum des Marktes. Sie helfen zu erklären, warum Werke spezialisiert wurden, neue Verpackungsformen Investitionen auslösten, europaweit investiert wurde und sich die Wirtschaftlichkeit des Transports änderte.
In Teil 2 hole ich diese größere Perspektive zurück nach Effem in Verden: zur Entstehung des Werkes, zur Verbindung mit Minden und den benachbarten Betrieben, zur Bedeutung für die VWE, zum Rückgang des Bahnverkehrs und zu den Hinweisen auf die heutige und künftige Rolle des Standorts.
Teil 3 bringt die Recherche dann auf meine Werkbank: wie ich die Fabrikszene auswähle und komprimiere und wie ihr Verkehr den Betrieb meines FREMO-N-RE-Moduls bestimmt.
Quellen und weiterführende Hinweise
Die Erläuterungen zu Margen, Produktvielfalt und Zielkonflikten im Produktionsnetz sind eine betriebswirtschaftliche Einordnung; sie beanspruchen keinen Zugang zu internen Effem-Konten oder Verträgen. Die frühere Unternehmensrecherche liefert den historischen Rahmen, während die folgenden Quellen Herstellung und neuere Geschäftsentwicklungen stützen.
- FEDIAF: How wet pet food is made.
- FEDIAF: How dry pet food is made.
- FEDIAF: Recipes and processing.
- Mars: EU investment programme, angekündigt im September 2025; konzernweiter Umfang.
- Nestlé: 2025 full-year results overview, veröffentlicht 2026; Wettbewerberdaten, keine Mars-Ergebnisse.
- Mars and Einride: European electric-freight programme, 24. Januar 2024.
- FEDIAF: History of pet-food manufacturing.
- Zeitgenössische Berichterstattung zum Wechsel Effem–Masterfoods, Ankündigung 2000.
- Mars brand history, Sekundärquelle zur Konzern- und Markenchronologie.
- Mars Global Pet Parent Study, 2024; von Mars bei Ipsos in 20 Märkten beauftragte Studie. Verwendet für heutige Beziehungen zwischen Tierhaltern und Haustieren, nicht als historische Trendreihe oder Beleg für Zahlungsbereitschaft.
- ZZF-Jahresbericht 2024/2025: Vertriebskanäle; die Einkaufsgewohnheiten betreffen Heimtierprodukte insgesamt und beschreiben 2024.


2 thoughts on “Mars and the Pet-Food Business: How It Works and What Makes It Difficult (Part 1)”